개인회생 변제금 계산법 — 가용소득·2026 생계비(중위소득 60%) 공식
🕐 5분 읽기개인회생 월 변제금의 핵심은 가용소득이에요. 가용소득 = (합리적으로 예상되는 월 소득 합계) − (소득세·건보·국민연금 등 공제) − (생계비) − (영업 계속비용, 해당 시). 생계비는 원칙적으로 신청 당시 기준 중위소득의 60%이고, 특별한 사정이 있으면 법원이
개인회생 월 변제금의 핵심은 가용소득이에요. 가용소득 = (합리적으로 예상되는 월 소득 합계) − (소득세·건보·국민연금 등 공제) − (생계비) − (영업 계속비용, 해당 시). 생계비는 원칙적으로 신청 당시 기준 중위소득의 60%이고, 특별한 사정이 있으면 법원이 증감할 수 있어요. 변제기간은 원칙 3년(최장 5년), 총변제액은 청산가치(파산 시 배당액) 이상이어야 해요.
- 😊 좋았던 점
- 소득·공제에 넣는 것 소득: 근로·연금·임대·사업·농업·임업 등 합리적으로 예상되는 모든 소득…
- 공제(법령): 소득세, 주민세 개인분·개인지방소득세, 건강보험료, 국민연금, 고용보험, 산재보…
- 영업비용: 자영업자면 영업 계속에 필요한 비용을 별도 공제할 수 있어요.
- 계속·반복 수입 가능성이 있어야 해요.
- 🤔 걸리는 점
- 부양가족은 스스로 중위소득 40% 이상 소득이 있으면 원칙적으로 제외돼요.
- 원칙 3년이고, 필요하면 최장 5년까지 조정될 수 있어요.
- 영업비용: 자영업자면 영업 계속에 필요한 비용을 별도 공제할 수 있어요.
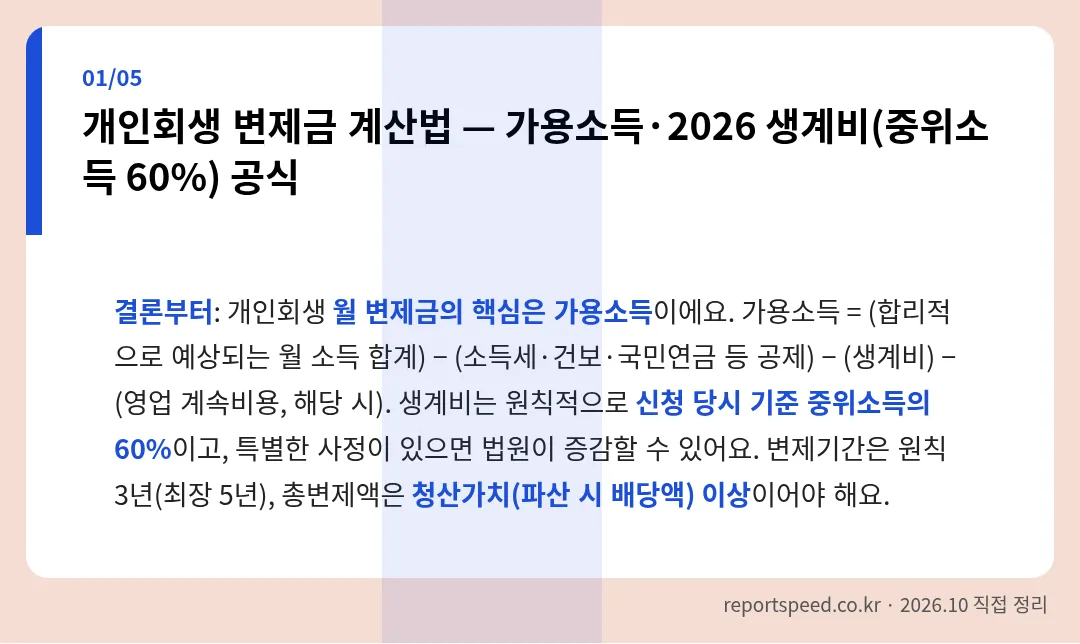
결론부터: 개인회생 월 변제금의 핵심은 가용소득이에요. 가용소득 = (합리적으로 예상되는 월 소득 합계) − (소득세·건보·국민연금 등 공제) − (생계비) − (영업 계속비용, 해당 시). 생계비는 원칙적으로 신청 당시 기준 중위소득의 60%이고, 특별한 사정이 있으면 법원이 증감할 수 있어요. 변제기간은 원칙 3년(최장 5년), 총변제액은 청산가치(파산 시 배당액) 이상이어야 해요.
1. 한 줄 공식
| 항목 | 내용 |
|---|---|
| 월 변제금(원칙) | 가용소득 전액(이의 시 특히 중요) |
| 가용소득 | 소득 − 법정 공제 − 생계비 − 영업비용 |
| 생계비 원칙 | 기준 중위소득 × 60% |
| 변제기간 | 원칙 3년, 최장 5년 |
| 총변제액 하한 | 청산가치 이상 |
채무자회생법 제579조 제4호·시행령 제17조, 개인회생사건 처리지침 제7조 제2항이 근거예요.
2. 2026년 기준 중위소득·생계비(60%)
| 가구 | 중위소득(원/월) | 생계비 60%(원/월) |
|---|---|---|
| 1인 | 2,564,238 | 1,538,543 |
| 2인 | 4,199,292 | 2,519,575 |
| 3인 | 5,359,036 | 3,215,422 |
| 4인 | 6,494,738 | 3,896,843 |
| 5인 | 7,556,719 | 4,534,031 |
| 6인 | 8,555,952 | 5,133,571 |
| 7인 | 9,515,150 | 5,709,090 |
8인 이상: 중위소득은 1명 늘 때마다 959,198원 증가. 생계비는 그 60%. 부양가족은 스스로 중위소득 40% 이상 소득이 있으면 원칙적으로 제외돼요.
3. 소득·공제에 넣는 것
소득: 근로·연금·임대·사업·농업·임업 등 합리적으로 예상되는 모든 소득의 합. 최근 1년 평균을 쓰는 것이 일반적이에요.
공제(법령): 소득세, 주민세 개인분·개인지방소득세, 건강보험료, 국민연금, 고용보험, 산재보험 등.
영업비용: 자영업자면 영업 계속에 필요한 비용을 별도 공제할 수 있어요.
4. 계산 예시(설명용)
| 가정 | 금액 |
|---|---|
| 월 평균 소득(세전 개념의 합계) | 3,200,000 |
| 세금·4대보험 등 공제 | 450,000 |
| 1인 생계비(2026·60%) | 1,538,543 |
| 가용소득(≒월 변제금) | 약 1,211,457 |
실제 신청서는 원천징수·급여명세서·가계수지표로 맞추고, 추가 생계비(주거·의료 등)가 인정되면 법원 기준에 따라 생계비가 늘어 가용소득이 줄 수 있어요. 서울회생법원은 매년 추가 생계비 인정 기준을 공지해요.
5. 청산가치·최저변제
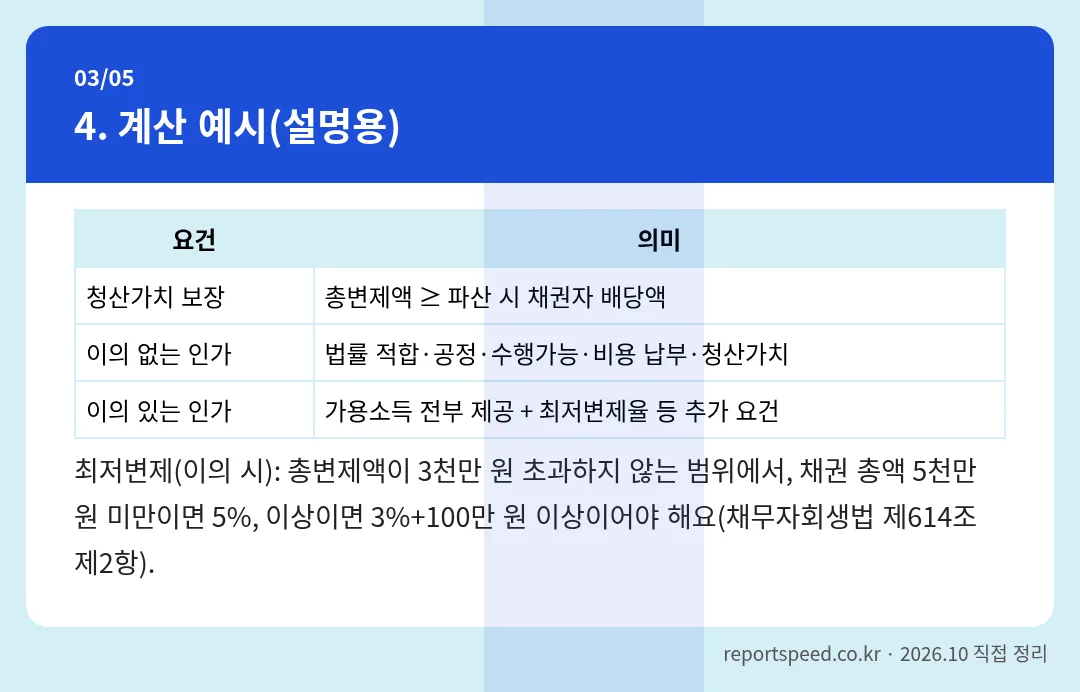
| 요건 | 의미 |
|---|---|
| 청산가치 보장 | 총변제액 ≥ 파산 시 채권자 배당액 |
| 이의 없는 인가 | 법률 적합·공정·수행가능·비용 납부·청산가치 |
| 이의 있는 인가 | 가용소득 전부 제공 + 최저변제율 등 추가 요건 |
최저변제(이의 시): 총변제액이 3천만 원 초과하지 않는 범위에서, 채권 총액 5천만 원 미만이면 5%, 이상이면 3%+100만 원 이상이어야 해요(채무자회생법 제614조 제2항).
6. 신청 자격 한도(참고)
| 구분 | 한도 |
|---|---|
| 담보부채권 | 15억 원 이하 |
| 무담보채권 | 10억 원 이하 |
| 신청인 | 급여·영업소득이 있는 개인 |
법인·채권자는 신청 불가. 계속·반복 수입 가능성이 있어야 해요.
7. 서류·실무 체크
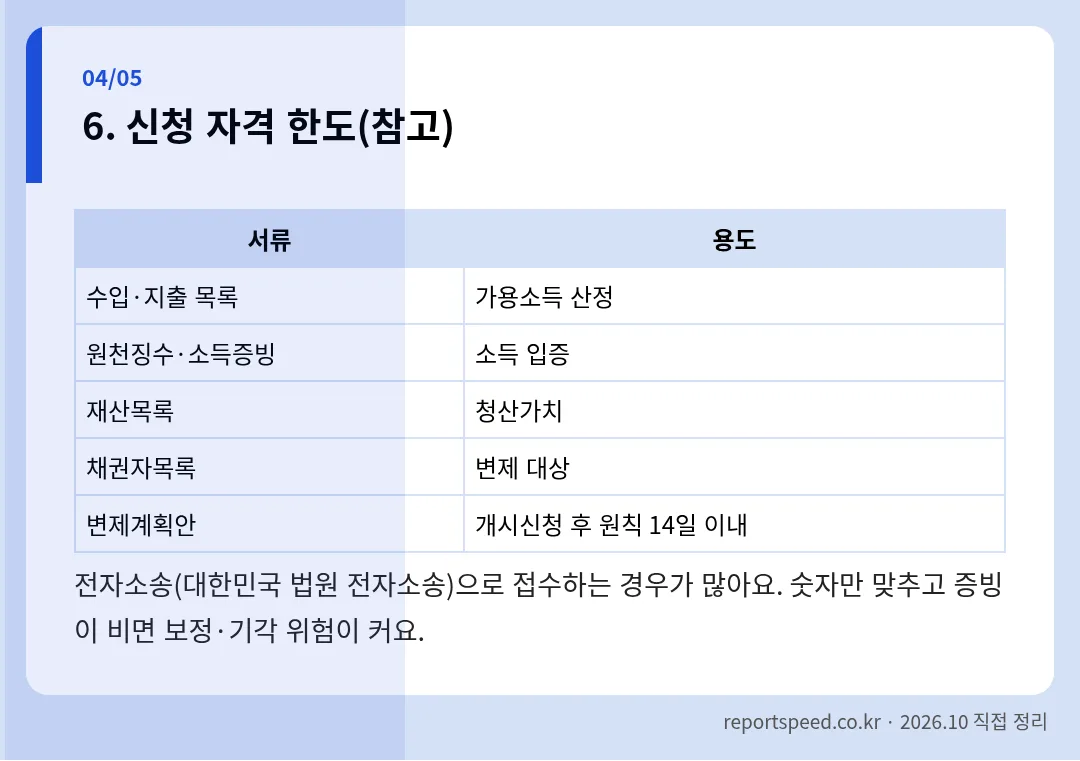
| 서류 | 용도 |
|---|---|
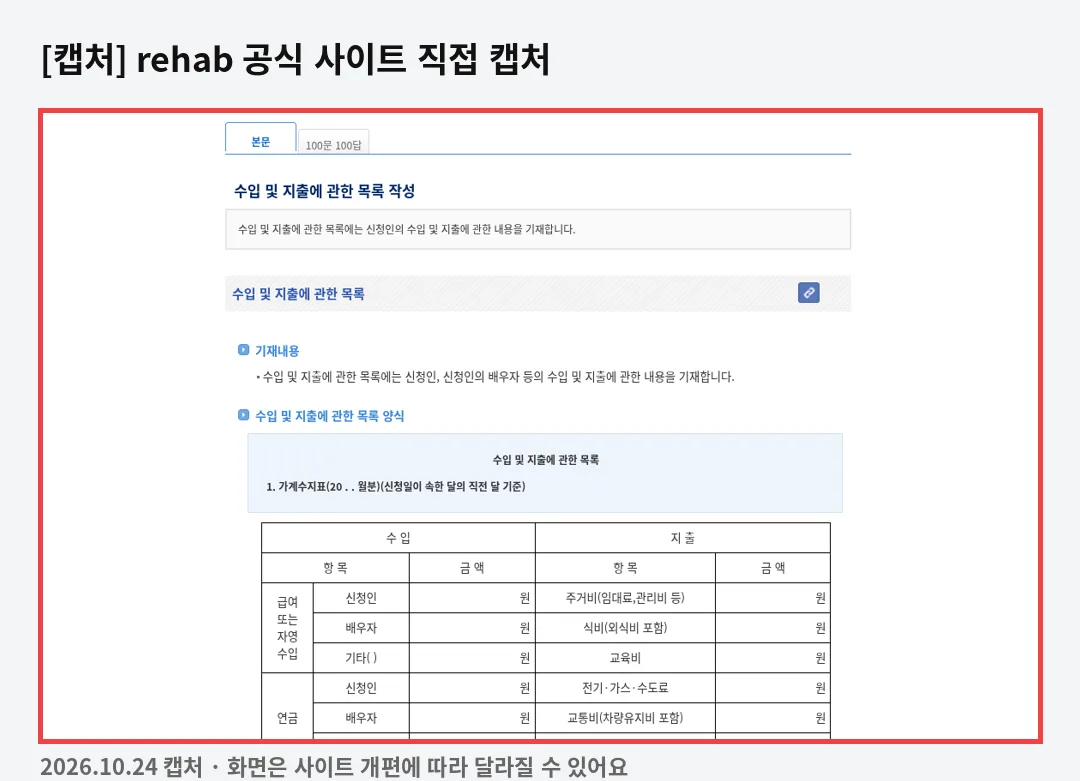
| 수입·지출 목록 | 가용소득 산정 |
| 원천징수·소득증빙 | 소득 입증 |
| 재산목록 | 청산가치 |
| 채권자목록 | 변제 대상 |
| 변제계획안 | 개시신청 후 원칙 14일 이내 |
전자소송(대한민국 법원 전자소송)으로 접수하는 경우가 많아요. 숫자만 맞추고 증빙이 비면 보정·기각 위험이 커요.
8. 자주 하는 실수
- 부양가족을 과다 계상
- 상여·투잡을 소득에서 빼기
- 카드론·리볼빙을 생계비로 넣기
- 청산가치(예금·자동차·보증금) 과소 기재
- "인터넷 계산기 금액=확정 변제금"으로 오해
9. 추가 생계비가 붙는 경우
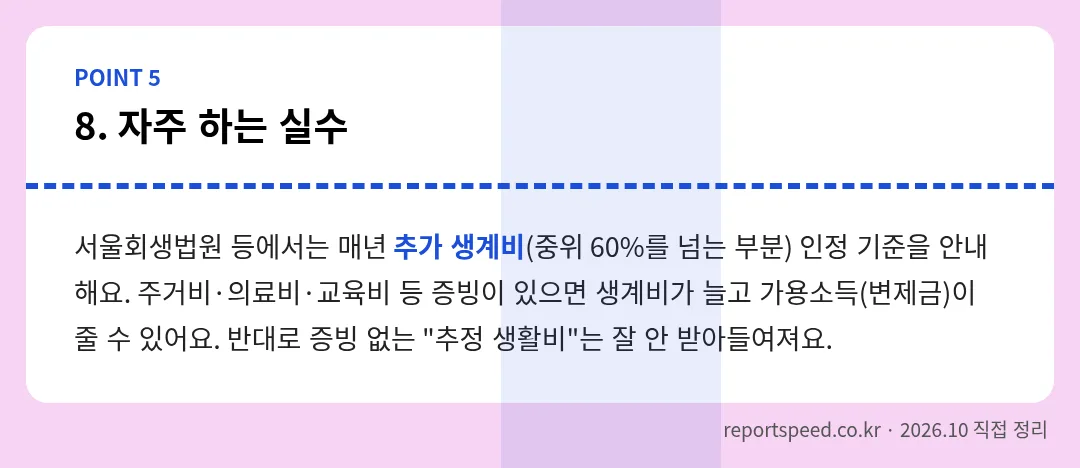
서울회생법원 등에서는 매년 추가 생계비(중위 60%를 넘는 부분) 인정 기준을 안내해요. 주거비·의료비·교육비 등 증빙이 있으면 생계비가 늘고 가용소득(변제금)이 줄 수 있어요. 반대로 증빙 없는 "추정 생활비"는 잘 안 받아들여져요.
10. 변제계획안을 쓸 때
개시신청일부터 원칙 14일 이내에 변제계획안을 제출해요. 월 변제액·기간·채권자별 배당 순서를 적고, 수행 가능성(소득 유지)을 설명해야 해요. 회생위원이 실현 가능성을 검토해요.
| 계획안 항목 | 체크 |
|---|---|
| 월 변제액 = 가용소득 논리 | ☐ |
| 기간(3~5년) 명시 | ☐ |
| 우선·별제권 처리 | ☐ |
| 청산가치 이상 총액 | ☐ |
Q. 배우자 소득은 어떻게 보나요? 가계수지·부양 인정과 연계돼요. 법원별 배우자 부양가족 인정 기준을 확인하세요. Q. 개인회생 중 대출·이직은? 소득 변동은 계획 변경·폐지 사유가 될 수 있어 사전 문의가 안전해요.
개인회생은 "이자만 깎아 주는 사금융"이 아니라 법원이 인가하는 변제계획이에요. 광고 속 월 변제금을 그대로 믿지 말고, 중위소득·공제·청산가치 숫자로 먼저 시뮬레이션한 뒤 전문가와 맞추세요.
자주 묻는 질문
Q. 변제기간은 무조건 3년인가요? 원칙 3년이고, 필요하면 최장 5년까지 조정될 수 있어요. Q. 생계비는 무조건 60%인가요? 원칙이고, 특별한 사정이 있으면 법원이 증감할 수 있어요. Q. 파산과 뭐가 다르나요? 회생은 가용소득으로 변제 후 면책, 파산은 재산 환가·면책 중심이에요. 소득이 생계비를 넘는 구조면 회생이 맞는 경우가 많아요.
※ 출처: 찾기쉬운 생활법령정보(개인파산·면책/수입지출목록), 채무자회생법 제579·614조, 2026년 기준 중위소득 고시, 2026년 10월 확인. 실제 인가액은 법원·회생위원 심사를 따릅니다.
이 리포트, 누구에게 도움이 됐나요?
댓글 0
- 댓글을 불러오는 중…
이 리포트, 친구에게도 알려 주세요 💜